Índice chegou a 8,8% em julho, o maior desde o início da série do Banco Central. Advogados alertam que assinar o novo contrato sem análise prévia pode extinguir defesas já em curso.
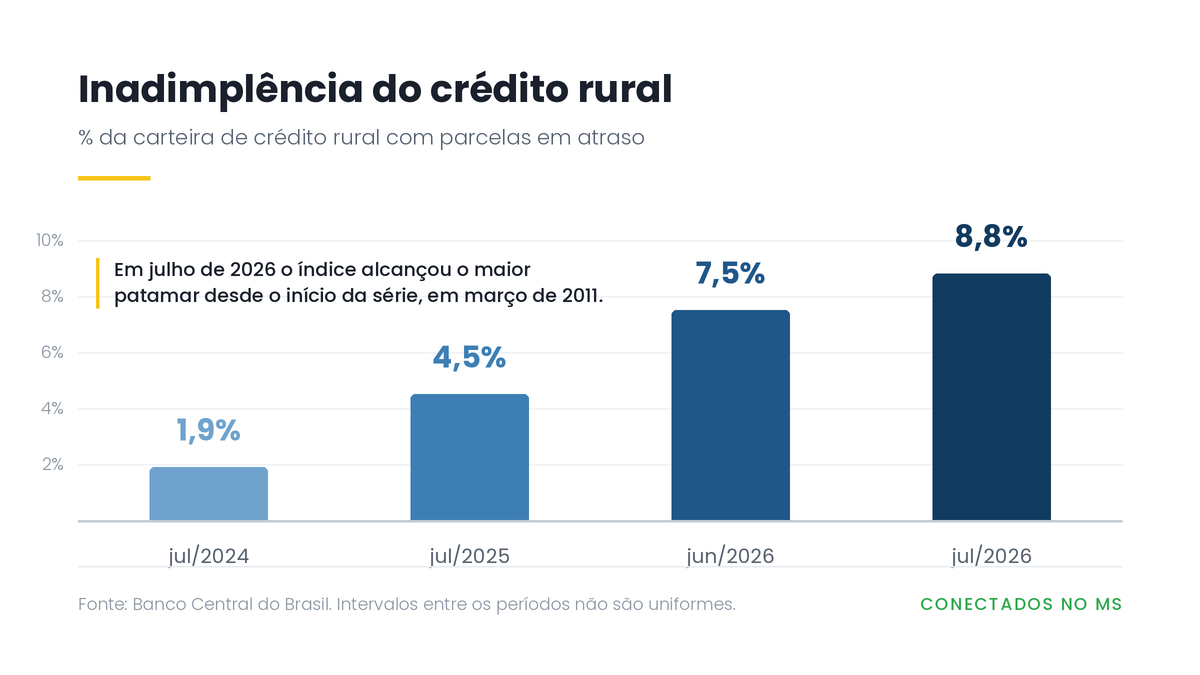
A inadimplência do crédito rural brasileiro atingiu 8,8% da carteira em julho de 2026, o maior patamar desde março de 2011, quando o Banco Central iniciou a série histórica do indicador. O número representa cerca de R$ 49 bilhões em parcelas vencidas e não pagas, dentro de uma carteira total de R$ 557,28 bilhões.
A escalada é rápida. Em julho de 2024, o índice era de 1,9%. Um ano depois, subiu para 4,5%. Em junho deste ano, estava em 7,5%. O salto para 8,8% em apenas um mês indica que a deterioração ainda não encontrou teto.
O quadro é mais severo nas operações contratadas a taxas livres de mercado, onde a inadimplência chega a 15,5%, contra 3,7% nas linhas com taxas reguladas. Na prática, o produtor que recorreu a crédito fora das linhas oficiais é o que está mais exposto.
“O que estamos vendo não é descontrole de gestão. É uma sequência de safras comprometidas por clima e uma queda de preço de commodity que chegou junto com o custo de insumo em alta. O produtor pagou o que podia até onde deu. A dívida atual é consequência, não causa.”
Walison Neves da Silva, advogado que atua em direito do agronegócio e execuções de crédito rural
Recuperações judiciais crescem 22% no agro
O reflexo processual já aparece nos tribunais. Levantamento da Serasa Experian aponta 474 pedidos de recuperação judicial no agronegócio no primeiro trimestre de 2026, alta de 21,9% sobre os 389 registrados no mesmo período de 2025.
O crescimento se concentra no produtor rural constituído como pessoa jurídica: foram 196 pedidos, contra 113 um ano antes, avanço de 73,5%. Entre esses, a soja responde por 137 pedidos. Já o produtor pessoa física teve leve recuo, de 195 para 182 pedidos. As empresas ligadas ao agro somaram 96 pedidos, alta de 18,5%.
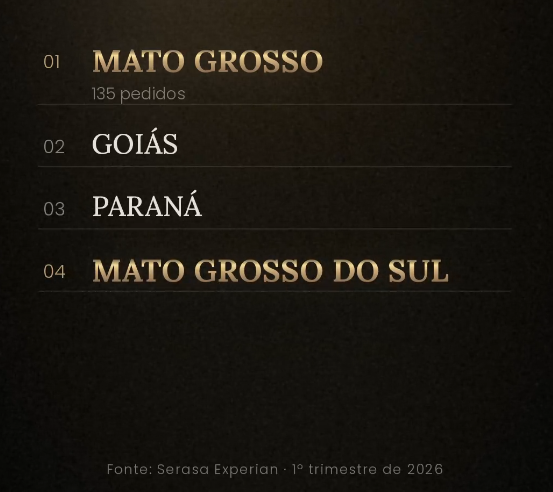
Mato Grosso lidera com folga, com 135 pedidos, seguido por Goiás, Paraná e Mato Grosso do Sul.
A janela da MP 1.376 e o que ela exige
Em 15 de julho de 2026, o governo federal publicou a Medida Provisória 1.376, que autoriza linhas de crédito para liquidar ou amortizar dívidas rurais. A janela de contratação é de 120 dias, o que a leva a meados de novembro.
A medida não perdoa nem reduz dívida. Ela permite contrair uma nova obrigação para quitar a antiga, com prazo alongado de até dez anos, incluídos dois de carência, e taxas escalonadas conforme o enquadramento do produtor.
Os filtros de acesso, porém, são estreitos. A inadimplência precisa ter começado depois de 1º de janeiro de 2024 e persistido até 31 de maio de 2026. É exigido laudo técnico comprovando perda de 30% ou mais da receita bruta agrícola em duas ou mais safras entre 2019 e 2025. A causa da perda deve ser evento climático extremo ou queda de preço de commodity. Dívidas já inscritas na Receita Federal ficam de fora. E, ponto central, a instituição financeira não é obrigada a contratar: a aprovação segue a política de crédito interna de cada banco.
O volume também é menor do que o anunciado. Portaria do Ministério da Fazenda de 13 de agosto liberou R$ 25,8 bilhões, sendo R$ 24,1 bilhões para a agricultura empresarial e R$ 1,6 bilhão para a agricultura familiar. O montante equivale a cerca de 13% da carteira problemática do crédito rural, estimada pelo Banco Central em R$ 197,2 bilhões em junho.
“A janela é real e para uma parcela dos produtores vai resolver. O problema é tratar a assinatura como decisão administrativa. Ela é jurídica. O contrato novo pode configurar novação, e a novação extingue a obrigação anterior. Quem tinha matéria de defesa para discutir naquele contrato pode simplesmente perder o objeto.”
O ponto cego: novação
O alerta se apoia nos artigos 360 e 202 do Código Civil. Pela novação, a obrigação anterior se extingue e é substituída pela nova. O efeito prático é que teses já deduzidas ou ainda disponíveis sobre o contrato original — capitalização indevida, encargos, validade de garantias — deixam de ter suporte. O reconhecimento da dívida também interrompe a prescrição.
“Tem produtor com embargos em curso, com discussão de garantia pendente, que vai ao banco e assina a repactuação sem avisar o advogado. Quando volta, o processo mudou de figura. Não é que renegociar seja errado. É que precisa ser feito depois da análise do contrato e do que já está em juízo, não antes.”
Outro ponto de atenção é a garantia. A repactuação pode vir condicionada ao oferecimento de bens que, no contrato original, não estavam vinculados — incluindo imóveis que teriam proteção legal.
O que existe além da recuperação judicial
A alta nos pedidos de recuperação judicial sugere que o instituto virou a rota padrão. Não é a única prevista em lei.
“Recuperação judicial tem custo, publicidade e consequência cadastral. Para parte dos casos ela é o caminho, mas antes dela existe recuperação extrajudicial, mediação pré-processual, revisão do contrato, discussão de garantias e a impenhorabilidade da pequena propriedade rural trabalhada pela família, que é proteção constitucional e costuma ser subutilizada. A escolha depende do tamanho da dívida, do número de credores e do que já está ajuizado. Não existe resposta única.”
ROTAS PREVISTAS EM LEI
- Recuperação extrajudicial — acordo negociado com os credores e homologado em juízo, sem a exposição do processo de RJ
- Mediação pré-processual — negociação assistida antes da judicialização, com força de título executivo
- Revisão contratual — discussão de encargos, capitalização e cláusulas do contrato de origem
- Discussão das garantias — exame da constituição, da extensão e da exigibilidade dos bens vinculados
- Impenhorabilidade da pequena propriedade rural — proteção constitucional do imóvel trabalhado pela família (art. 5º, XXVI, CF)
Com o prazo da MP correndo até novembro e a inadimplência ainda em alta, a decisão do produtor nas próximas semanas tende a definir sua posição pelos próximos dez anos.
“A recomendação é simples e vale para qualquer cenário: leve o contrato, o extrato da dívida e a relação de garantias para análise antes de assinar qualquer coisa. Depois da assinatura, o leque de opções encolhe.”
FONTES DOS DADOS
Banco Central do Brasil (inadimplência e carteira de crédito rural, julho/2026); Serasa Experian (pedidos de recuperação judicial no agronegócio, 1º trimestre/2026); Medida Provisória 1.376/2026; Portaria do Ministério da Fazenda de 13/08/2026.
What do you feel about this post?
Like
Love
Happy
Haha
Sad